


「新築は予算的に厳しい」「金利が上がっていると聞いて、いま買うべきか迷っている」――。西宮・阪神間で住まい探しをされている方から、こうしたご相談を多くいただきます。
この記事は、リノベ不動産 西宮城ケ堀店がご相談時にお渡ししている冊子「how to buy book 2026」の内容をもとに、中古住宅を買ってリノベーションするという住まいの手に入れ方を、2026年10月1日時点の住宅ローン金利とあわせてまとめたものです。
■ この記事のポイント(先に結論)
- 中古+リノベーションは、同じ立地・広さの新築と比べて総額を1,000万円以上抑えられるケースがあります(約70㎡クラスの想定)。
- 2026年10月時点の住宅ローン金利は、変動の適用金利が約1.2%、10年固定が3.75%、フラット35が3.830%。「待てば下がる」局面ではなくなりました。
- 物件代とリノベーション費用をリノベーションセットローンでまとめると、別々に借りる場合より月々約5万円軽くなる試算があります。
- 金利が1%違うだけで、5,000万円・35年返済の総返済額は約1,048万円変わります。
- 購入を10年先送りすると、家賃の負担に加えて、完済年齢や月々の返済額にも大きな差が出ます。
■ 目次
- 中古+リノベーションとは?リフォームとの違いと新築との総額比較
- 中古住宅市場の変化と、窓口ひとつで進めるワンストップ+セットローン
- 2026年10月の住宅ローン金利|押さえたい数字と変動・固定の選び方
- 金利1%の差・家賃・購入時期でどう変わる?返済シミュレーション
- 団信・耐震基準・購入から入居までのスケジュール|よくある質問
中古+リノベーションとは?リフォームとの違いと新築との総額比較
■ 「戻す」リフォーム、「良くする」リノベーション
リフォームは、経年で傷んだ設備や内装を新築時に近い状態へ戻す工事です。一方のリノベーションは、間取りの変更や断熱・耐震などの性能向上、デザインの刷新まで含めて、住まいに新しい価値を加える「良くする」工事を指します。
| 項目 | リフォーム | リノベーション |
| 考え方 | 元の状態に戻す | 元の状態より良くする |
| 工事範囲 | 設備交換や内装の張り替えなど、部分的な工事が中心 | 間取り・断熱・耐震・デザインまで一括で見直す |
| 費用感 | 小さく始められるが、繰り返すほど総額は膨らむ | 中古価格+工事費。同条件の新築より総額を抑えやすい |
| 資産価値 | 新築時に近づくが、価値が上がるわけではない | 性能とデザインを更新し、住み心地と価値を高める |
■ 新築と比べて、総額はどれくらい変わる?
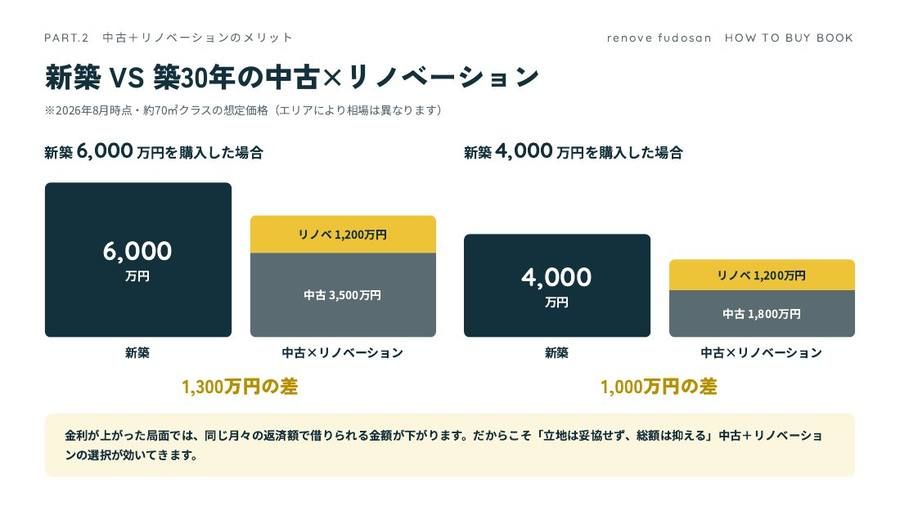
約70㎡クラスの想定価格(2026年8月時点)で、新築と「築30年の中古+リノベーション」を比べると、次のような差が生まれます。
| 新築価格 | 中古(築30年)+リノベ | 差額 |
| 6,000万円 | 3,500万円+1,200万円=4,700万円 | 1,300万円 |
| 4,000万円 | 1,800万円+1,200万円=3,000万円 | 1,000万円 |
※全国の都市部を想定した一例です。相場はエリアによって異なりますので、西宮・阪神間の相場は店舗スタッフにお尋ねください。
金利が上がる局面では、同じ月々の返済額で借りられる金額が小さくなります。だからこそ「立地は妥協せず、総額は抑える」という中古+リノベーションの考え方が効いてきます。
■ 中古+リノベだけじゃない、9つの選択肢
リノベ不動産では、物件探しから設計・施工・アフターまでを1社で担うため、「中古+リノベーション」に選択肢を絞る必要はありません。
- フルリノベ(マンション):住戸内をスケルトンにして、水まわりの移動も含め自由に設計
- フルリノベ(戸建て):間取り変更に加えて断熱・耐震性能も向上。注文住宅と建売のあいだを埋める選択肢
- パッケージリノベ:1万通り以上の組み合わせから選び、価格を抑えてスピーディに
- プチリノベ:キッチンだけなど、気になる空間に絞って予算をかける
- 築浅・リフォーム済物件:そのまま住める物件の仲介。部分リノベのパッケージも用意
- 注文住宅:土地探しから、住みやすさとデザインを両立したオーダーメイドの家づくり
- 新築建売住宅:中古と新築を同じ窓口で比べながら検討
- 新築建売+リノベ:新築の設備・性能はそのままに、自分らしさをプラス
- 持ち家リノベ:住み慣れたわが家を、断熱・耐震などの性能アップで快適に
中古住宅市場の変化と、窓口ひとつで進めるワンストップ+セットローン
■ 中古住宅を選ぶ人は、この10年で1.7倍に
日本の住宅流通に占める既存(中古)住宅の割合は14.7%。アメリカ83.1%、イギリス88.0%、フランス68.4%と比べると、まだ新築中心の市場です。ただし、その流れははっきり変わりつつあります。
- 首都圏の中古マンション成約件数:2024年の37,236件から、2025年は49,114件へ(前年比+31.9%)。坪単価も273.8万円(+7.9%)に上昇しています。(出所:東日本不動産流通機構「2025年 首都圏不動産流通市場動向」)
- 住み替えで中古住宅を選んだ世帯:2013年の14%から2023年は24%へ、10年で約1.7倍。(出所:国土交通省「令和5年 住生活総合調査結果」)
(既存住宅流通シェアの出所:日本=総務省「住宅・土地統計調査」、国土交通省「住宅着工統計」)
■ 窓口はひとつ。6つの工程を1社で
中古を買ってリノベーションする場合、一般的には銀行・不動産会社・設計会社・施工会社などに個別に相談することになります。リノベ不動産は、資金計画から引渡し後のサポートまでを1つの窓口で担います。
| 工程 | リノベ不動産 | 一般的なリノベーション会社 | 一般的な不動産会社 |
| 資金計画・ローン | ○ | × | ○ |
| 物件探し | ○ | × | ○ |
| 間取り・内装デザイン | ○ | ○ | × |
| リノベーション工事 | ○ | ○ | × |
| 家具・雑貨コーディネート | ○ | △ | × |
| 引渡し後のアフターサポート | ○ | △ | × |
物件を選ぶ段階から工事費の見通しを立てられるので、「買ったあとに想定以上の工事費がかかった」という失敗を防ぎやすくなります。
■ リノベーションセットローンで、月々約5万円の差
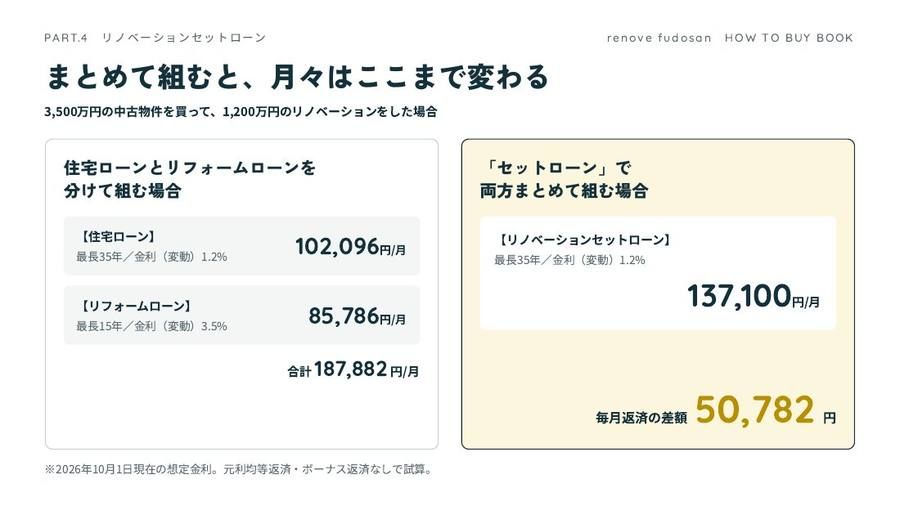
3,500万円の中古物件を購入し、1,200万円のリノベーションを行う場合で比べてみます。
| 借り方 | 内訳 | 月々の返済額 |
| 住宅ローンとリフォームローンを別々に組む | 住宅ローン(最長35年/変動1.2%) | 102,096円 |
| リフォームローン(最長15年/変動3.5%) | 85,786円 | |
| 合計 | 187,882円 | |
| リノベーションセットローンでまとめて組む | 最長35年/変動1.2% | 137,100円 |
| 毎月の返済額の差 | 50,782円 | |
※2026年10月1日時点の想定金利。元利均等返済・ボーナス返済なしで試算。
2026年10月の住宅ローン金利|押さえたい数字と変動・固定の選び方
2026年は、31年ぶりの金利上昇局面です。それでも歴史的に見れば、まだ低い水準にあります。まずは現在地を数字で確認しておきましょう。
■ 押さえておきたい4つの数字(2026年10月1日時点)
- 過去最高の住宅ローン金利:8.5%(1991年/平成3年)
- 日銀の政策金利:1.25%(2026年9月に1.0%から追加利上げ。1995年以来の水準)
- 変動金利の基準金利(店頭金利):3.375%(大手5行・2026年10月適用)
- 実際に借りる金利(優遇後):約1.2%(変動金利・優遇幅を適用した実行金利)
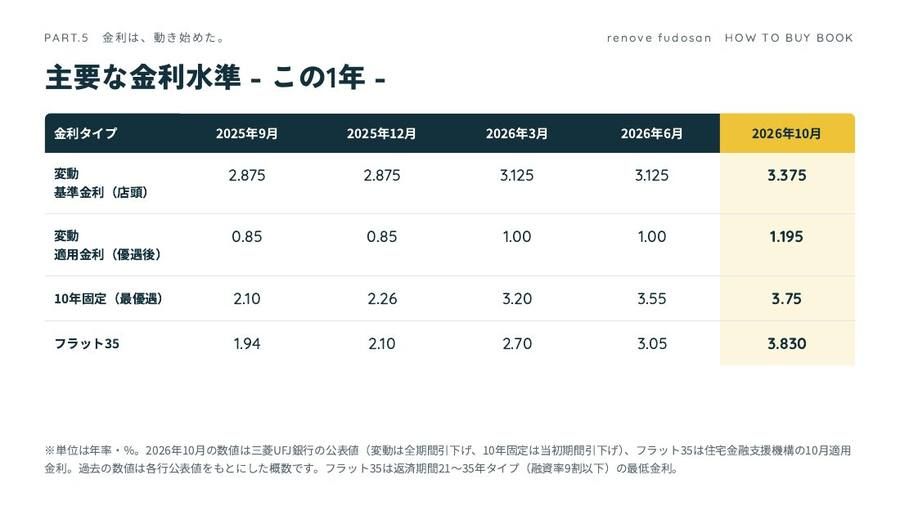
■ この1年の主要金利の推移
| 金利タイプ | 2025年9月 | 2025年12月 | 2026年3月 | 2026年6月 | 2026年10月 |
| 変動・基準金利(店頭) | 2.875 | 2.875 | 3.125 | 3.125 | 3.375 |
| 変動・適用金利(優遇後) | 0.85 | 0.85 | 1.00 | 1.00 | 1.195 |
| 10年固定(最優遇) | 2.10 | 2.26 | 3.20 | 3.55 | 3.75 |
| フラット35 | 1.94 | 2.10 | 2.70 | 3.05 | 3.830 |
※単位は年率(%)。2026年10月の数値は三菱UFJ銀行の公表値(変動は全期間引下げ、10年固定は当初期間引下げ)、フラット35は住宅金融支援機構の10月適用金利(返済期間21〜35年・融資率9割以下の最低金利)。過去の数値は各行の公表値をもとにした概数です。
固定金利はすでに大きく上がり、フラット35の3.830%は2017年の制度改正以降で最も高い水準です。
■ 「金利優遇制度」とは?
金融機関が定める基準金利(店頭金利)から、一定の幅を差し引いて適用する仕組みです。たとえば基準金利3.375%から優遇幅2.18%を差し引くと、実際の適用金利は1.195%になります(それ以上の優遇幅が適用される場合もあります)。基準金利が上がった局面では、どれだけ優遇幅を引き出せるかが返済額を大きく左右します。リノベ不動産では、さまざまな金融機関のローン商品の中から、お客様に合ったプランをご提案しています。
■ 金利上昇局面で必ず確認したい3つのルール
- 優遇幅は「全期間」か:当初期間だけ大きく優遇されるタイプと、完済まで同じ優遇幅が続くタイプがあります。上昇局面では、全期間引下げの方が計画を立てやすくなります。
- 5年ルール・125%ルール:多くの変動型では、金利が上がっても5年間は毎月の返済額が変わらず、元金と利息の内訳が変わります。見直し時の返済額の上限も、それまでの125%までとする商品が一般的です。
- 金利が反映されるタイミング:基準金利の見直し時期は金融機関ごとに異なります。2026年9月の利上げ分は、大手行が11月に基準金利を見直し、12月から2027年春にかけて返済額に反映される見通しです。
■ 変動と固定、どちらを選ぶ?
2026年10月時点で、変動の適用金利(約1.2%)とフラット35(3.830%)の差は約2.6%まで広がっています。変動は当面の返済額を抑えられる一方、今後の利上げ分は返済額に上乗せされます。固定は返済額が変わらない安心感がある反面、スタート時点の負担が大きくなります。
判断の目安は、「金利が0.5%上がっても無理なく返済できるか」。この視点で資金計画を確認しておくのが、もっとも確実な選び方です。
金利1%の差・家賃・購入時期でどう変わる?返済シミュレーション
■ 金利が1%違うと、どうなる?
優遇後の金利1.2%で借りた場合と、優遇幅が1%縮小して2.2%になった場合を比べます(35年返済)。
ケース1:5,000万円を借りた場合
| 項目 | 金利1.2% | 金利2.2% | 差 |
| 総返済額 | 約6,126万円 | 約7,174万円 | 約1,048万円 |
| 年間返済額 | 約175.0万円 | 約205.0万円 | 約30.0万円 |
| 毎月返済額 | 145,851円 | 170,809円 | 約2.5万円 |
| 毎月14万円の返済で借りられる額 | 約4,799万円 | 約4,098万円 | 約701万円ダウン |
ケース2:3,500万円を借りた場合
| 項目 | 金利1.2% | 金利2.2% | 差 |
| 総返済額 | 約4,288万円 | 約5,022万円 | 約734万円 |
| 年間返済額 | 約122.5万円 | 約143.5万円 | 約21.0万円 |
| 毎月返済額 | 102,096円 | 119,567円 | 約1.7万円 |
| 毎月10万円の返済で借りられる額 | 約3,428万円 | 約2,927万円 | 約501万円ダウン |
月々の差は数万円でも、総額では数百万〜1,000万円単位の差になります。また、同じ返済額で借りられる金額が数百万円変わるため、買える物件の条件そのものが変わってきます。
■ 家賃は、5年でいくら払っている?
賃貸にも身軽さというメリットがありますが、支払い総額は想像以上です。5年間住んだ場合の家賃(敷金・礼金・更新料の計6ヶ月分を含む)を計算してみます。
- 家賃15万円の場合:15万円×(60ヶ月+6ヶ月)=990万円
- 家賃8万円の場合:8万円×(60ヶ月+6ヶ月)=528万円
※敷金は初回1ヶ月分、礼金は計3ヶ月分、更新料は2回で2ヶ月分として計算。
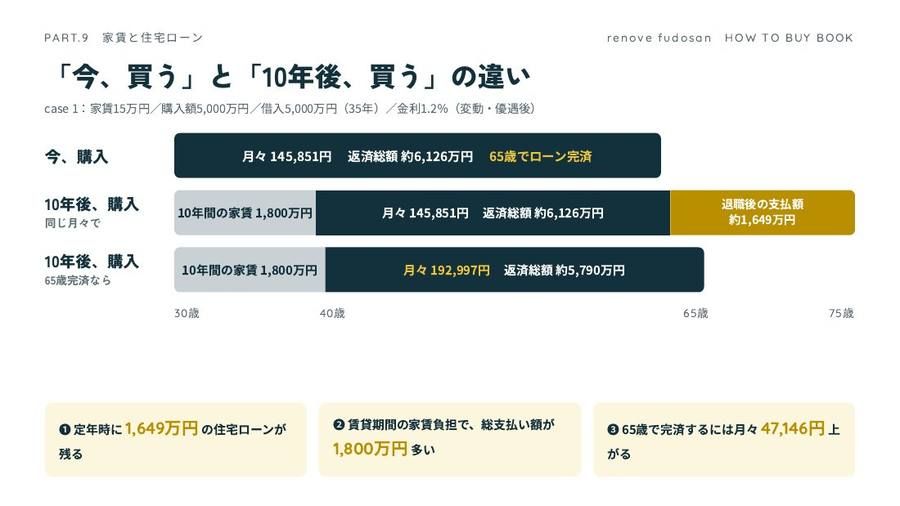
■ 「今、買う」と「10年後、買う」の違い
35年返済の場合、30歳で借りれば65歳で完済、40歳なら75歳まで返済が続きます。30歳の方が、家賃を払い続けて10年後に同じ物件を同じ金利(変動1.2%・優遇後)で買うと仮定して比べました。
| 比較 | 家賃15万円/借入5,000万円 | 家賃8万円/借入3,500万円 |
| 今、購入 | 月々145,851円・総返済約6,126万円・65歳で完済 | 月々102,096円・総返済約4,288万円・65歳で完済 |
| 10年後に購入(同じ月々) | 10年間の家賃1,800万円+定年時にローンが約1,649万円残る | 10年間の家賃960万円+定年時にローンが約1,154万円残る |
| 10年後に購入(65歳で完済) | 月々192,997円(月47,146円アップ)・総返済約5,790万円 | 月々135,098円(月33,002円アップ)・総返済約4,053万円 |
さらに2026年は金利そのものが上がっていく局面です。10年後に同じ物件を同じ金利で買える前提は成り立ちません。物件価格・金利・完済年齢の3つが同時に動くことを前提に、「家賃を払い続ける期間」と「完済年齢」の両方で比べることが判断のポイントです。
※元利均等返済・ボーナス返済なし、金利は返済期間中一定と仮定した簡易計算です。実際の返済額は金融機関の商品・審査条件により異なります。
団信・耐震基準・購入から入居までのスケジュール|よくある質問
■ 団体信用生命保険(団信)とは?
住宅ローンを組む際は、ほとんどの場合「団体信用生命保険(団信)」への加入が必須です。返済途中で契約者が死亡・高度障害になった場合に、生命保険会社が住宅ローンの残高を支払う制度で、ローン残高は0円になります。
保障を手厚くした商品もあります。たとえば「8大疾病保障つき団信」は、3大疾病(ガン〈上皮内ガンを除く〉・急性心筋梗塞・脳卒中)と5つの重度慢性疾患(高血圧性疾患・糖尿病・慢性腎臓病・肝硬変・慢性膵炎)を対象に、就業不能状態が1ヶ月を超えると約定返済相当額を最長12ヶ月保障。就業不能状態が1年を超えて続いた場合は、保険金によって住宅ローンが完済となります。ご家族の住居費が生涯にわたって守られるため、これを機に生命保険を見直す方も少なくありません。
※時期や保険商品により保障内容が一部異なります。詳しくはスタッフにお尋ねください。
■ 旧耐震・新耐震の違いを、事実で把握する
建築確認が1981年(昭和56年)5月以前の建物は「旧耐震基準」、同年6月以降は「新耐震基準」で建てられています。東京カンテイの調査によるマンションの被害状況は次のとおりです。
| 震災 | 基準 | 被害なし | 軽微 | 大破 |
| 阪神・淡路大震災(兵庫県) | 旧耐震 | 50.1% | 35.1% | 3.1% |
| 新耐震 | 53.1% | 39.7% | 0.3% | |
| 東日本大震災(宮城県) | 旧耐震 | 47.7% | 33.0% | 0.4% |
| 新耐震 | 51.1% | 37.0% | 0.0% |
旧耐震基準のマンションでも、住めない状態になる「大破」は意外と少ないことがわかります。被害が大きかったのは旧耐震基準の木造住宅に多かったという結果が出ているため、戸建てを検討する際は耐震基準をより意識しておくと安心です。
■ 購入からお引越しまでのスケジュール
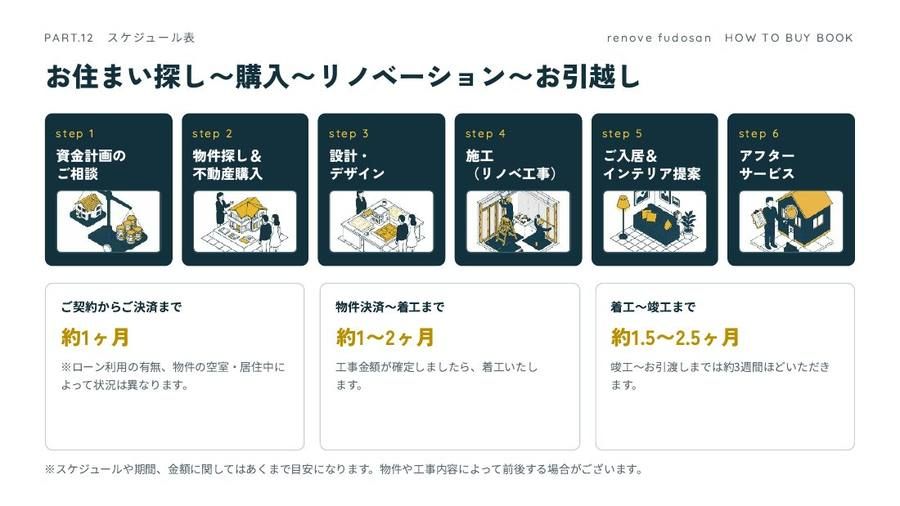
全体の流れは、①資金計画のご相談 → ②物件探し・不動産購入 → ③設計・デザイン → ④施工(リノベーション工事) → ⑤ご入居・インテリア提案 → ⑥アフターサービスの6ステップです。
- ご契約からご決済まで:約1ヶ月(ローン利用の有無、物件が空室か居住中かによって異なります)
- 物件決済から着工まで:約1〜2ヶ月(工事金額が確定してから着工します)
- 着工から竣工まで:約1.5〜2.5ヶ月
- 竣工からお引越しまで:約3週間
※あくまで目安です。物件や工事内容によって前後する場合があります。
■ よくある質問
Q. リフォームとリノベーションの違いは何ですか?
A. リフォームは劣化した部分を新築時の状態に戻す工事、リノベーションは間取り・性能・デザインまで見直して元の状態より価値を高める工事です。
Q. 物件の購入費とリノベーション費用は、まとめてローンを組めますか?
A. 組めます。リノベーションセットローンを使えば、リフォームローンを別に組むより金利・返済期間の面で有利になりやすく、本記事の試算では月々約5万円の差が出ました。
Q. 2026年10月時点の住宅ローン金利はどのくらいですか?
A. 大手行の変動金利は基準金利3.375%、優遇後の適用金利は約1.2%です。10年固定(最優遇)は3.75%、フラット35は3.830%です。
Q. 変動金利と固定金利はどちらがよいですか?
A. どちらが正解とは一概に言えません。目安は「金利が0.5%上がっても返済を続けられるか」。家計の余力と返済計画をもとに判断するのがおすすめです。
Q. 旧耐震基準のマンションは避けるべきですか?
A. 過去の震災データでは、旧耐震のマンションでも大破の割合は少数でした。一律に避けるのではなく、建物の状態や管理状況をふまえて判断することが大切です。
Q. 相談から入居まで、どのくらいの期間がかかりますか?
A. 物件のご契約からお引越しまで、目安として4〜6ヶ月程度です。物件探しの期間や工事内容によって変わります。
■ まずは、資金計画のご相談から
「いくらまでなら無理なく買えるのか」「変動と固定のどちらが合うのか」は、ご家族の状況によって答えが変わります。物件探しの前に、まずは資金計画から一緒に整理してみませんか。
リノベ不動産 西宮城ケ堀店(株式会社MIC)
兵庫県西宮市城ケ堀町6-14 丸昌ビル2F
お電話でのご相談:0798-39-8417
※フォームの「お問い合わせ内容」に「コラムを見た」とご記入いただくとスムーズです。
※本記事の物件価格は全国の都市部・約70㎡クラスを想定した一例です。金利・シミュレーションは2026年10月1日時点、物件価格は2026年8月時点の情報に基づく試算です。金利は金融機関・借入条件により異なり、今後の金融政策により変動します。実際のご返済額・借入可能額は必ず担当スタッフにご確認ください。

